每日讯息!【BT财报瞬析】营收暴增71%净利转亏2588万,敦煌种业秋季扩张的代价
敦煌种业(600354。SH)2026年第三季度报告抛出了一个充满撕裂感的业绩表象:第三季度营业收入达到1.24亿元,同比大幅增长71.12%;然而归属于上市公司股东的净利润却录得-2587.73万元,单季度利润由盈彻底转为亏损。将此数据置于全年维度观察,今年前三季度累计实现营收9.92亿元(同比+25.52%),归母净利润高达1.19亿元(同比+219.13%)。一边是高歌猛进的业务规模扩张,一边是单季度的巨额账面浮亏,这究竟是一次性的季节阵痛,还是企业在淡季布局过程中付出的必要财务溢价?
毛利率断崖下行与费用的“剪刀差”表面上看,敦煌种业在秋季似乎迎来了业务周转的加速。但在农资与种业周期的底层逻辑中,销量的迅速拉升并不等同于当期净利润的同步释放。深入拆解三季报的财务结构可以发现,真正吞噬这家农企单季利润的核心变量,是毛利率的骤降与销售费用的异常膨胀。
 (资料图)
数据显示,敦煌种业前三季度综合毛利率维持在47.20%的健康水平,但在第三季度单季,这一关键指标急剧下探至37.33%。相较于去年同期大幅下滑15.8个百分点,环比前两个季度更是跌落23.21个百分点。在原材料采购与生产加工成本相对刚性的前提下,毛利率的如此剧烈萎缩,直接指向了产品终端售价的下调与结构性折扣的增加。
更值得关注的是利润表的另一侧。为了在下半年的种植旺季到来前抢占市场份额、稳固经销商网络,公司大幅强化了渠道渗透力度,直接导致Q3单季销售费用同比暴增41.61%。这种“主动压低毛利”叠加“重兵铺设渠道”的战略组合,在企业财务处理上产生了致命的剪刀差效应:高昂的营销开支、经销商返利及物流配送成本被强制计入当期的损益表中,而部分高附加值作物的种子回款周期尚未走完,收入确认严重滞后于成本结转。这就解释了为何71%的营收高增未能像以往那样转化为真金白银的利润沉淀。
低基数效应与季节性的时间博弈将视角拉回全年,敦煌种业的基本盘实际上正处于一轮显著的修复轨道中。前三季度合计1.19亿元的归母净利润,同比增速达到了惊人的219.13%。剥开情绪化的噪音,这一数据的跃升有着清晰的算术基础——极低的历史基数效应。在去年三季度遭遇宏观与行业库存积压的双重低谷后,今年的任何常规复苏都会在同比报表上呈现出夸张的百分比涨幅。
更深层次的动因,则来自强烈的季节性行业规律。种子业务遵循着“春播选种、秋收回款、冬备来年”的严酷时间轴。三季度往往是各地基层农资站和二级经销商集中打款、下达下半年订单的关键窗口期。为了争夺有限的渠道资金,企业必须在三季度末以前所未有的强度进行市场铺货、促销让利和业务员激励。这在财务报表的机械记录上,必然表现为营收指标的提前透支与运营成本费用的前置爆发。
但这并非毫无生机的死亏。审视企业的血液供应情况,前三季度经营活动产生的现金流量净额高达1.98亿元,同比增长20.8%,基本每股收益稳定在0.23元。充沛的经营性现金流表明,当前的单季利润缺口更多是由于会计准则下费用确认的时间差所致,而非主营业务造血机制的断裂。只要下游农户明年的种植意愿不出现系统性坍塌,这些前置的渠道投资终将随着年底的集中结算回流至企业账户。
主业极度集中的结构性隐忧剥离短期的会计波动,敦煌种业面临的更深层考验在于其脆弱的产业结构。财报揭示,公司主营业务收入高度集中于单一的种子产业板块,占比长期维持在89.22%左右。这种极高的业务纯度是一把双刃剑:它在农产品价格上涨周期能够带来立竿见影的利润爆发,但也意味着公司丧失了通过多元化业务对冲单一品种风险的防御能力。
当下游农产品价格波动、极端气候频发时,农民种粮的积极性会随之剧烈摇摆,进而直接传导至种子的采购预算。在这种不确定性加剧的宏观环境下,敦煌种业只能选择以“以价换量、重兵压境”的激进策略来锁住现有的市场份额。然而,在高强度的营销消耗战之外,公司并未在生物育种技术研发等高壁垒领域建立起足够的技术护城河。一旦竞争对手通过供应链优势发起更猛烈价格战,当前这种依赖销售费用堆砌出的营收增长,将立刻暴露出极薄的利润安全垫。
后续追踪指标面对这种典型的周期性财务错配,理性的观察者不应纠结于单季度的红绿反转,而应将注意力投向能够验证战略成效的实质性跟踪指标。以下五个维度的变化将决定敦煌种业能否顺利度过此次扩张阵痛期:
第一,密切关注第四季度毛利率的修复斜率。若随着年终大额的渠道货款回笼,Q4毛利率能够企稳回升至45%的安全线之上,则说明前期的让利行为成功换取了确定的市场份额;反之,若毛利率持续承压,则需警惕行业定价权的永久性丧失。
第二,拆解销售费用率是否具备边际递减效应。评估新增的渠道网点带来的复购转化率,以及市场推广投入是否在年底前能转化为稳定的经销商预付款项,而非仅仅停留在库存转移层面。
第三,监控期末存货周转天数的具体变化。在Q3大量铺货的背景下,若经销商端的隐性库存积压过快,明年春耕时的坏账计提风险将显著上升。
第四,跟踪研发投入资本化率的调整节奏。在利润空间被压缩的情况下,企业是否依然保持对前沿种业技术的长线资金支持,是区分短视投机与长期主义的关键分水岭。
第五,比对同行业可比公司在同一季度的渠道政策动向。通过横向观测竞争对手的资金流向与降价幅度,判断敦煌种业此举是属于行业共性的防守反击,还是孤注一掷的非理性内卷。
读懂农业财报,本质上是在解读土地与时间的交易成本。在这个讲究耐心与周期的赛道里,现金流的韧性远比单季度的净利润数字更能穿透迷雾。
- 每日讯息!【BT财报瞬析】营收暴增71%净利转亏2588万,敦煌种业秋季扩张的代价 敦煌种业(600354。
-
 电科蓝天(688818.SH)前三季净利润1.32亿元,同比增长16.75%_热消息 格隆汇10月27日丨电科蓝天发布2026年三季报显示,公司前三季实现营业收
-
 信息:55秒以里亚洲第一人!全国游泳锦标赛:张雨霏破100蝶亚洲纪录 55秒以里亚洲第一人!全国游泳锦标赛:张雨霏破100蝶亚洲纪录,蝶泳,预
-
 每体:皇马巴萨有意波罗,热刺不放人 每日头条 每体:皇马巴萨有意波罗,热刺不放人,波罗,皇马,巴萨,热刺队,加西亚,西
-
 巴西传奇前锋大罗在皇马2:1战胜巴萨之后,盛赞穆帅影响力:正在按照自己的想法打... 巴西传奇前锋大罗在皇马2:1战胜巴萨之后,盛赞穆帅影响力:正在按照自
-
 胖东来:一顾客推搡、用手臂环住员工脖颈,门店报警,顾客被罚款,公司已起诉追责 胖东来:一顾客推搡、用手臂环住员工脖颈,门店报警,顾客被罚款,公司
- 每日讯息!【BT财报瞬析】营收暴增71%净利转亏2588万,敦煌种业秋季扩张的代价 敦煌种业(600354。
-
 CoreWeave(CRWV.US)融资困局何解?伯恩斯坦下调资金缺口测算,但千亿“钱荒“仍是... ,智通财经
-
 不计免赔险是啥意思_每日信息 不计免赔险是过去车险里的一款附加险种,核心作用就是把主险里面原本需
-
 中新赛克:截至10月9日最新股东户数2.91万户,较上期减少11.97% 中新赛克最新披露数据显示,截至10月9日公司股东户数为2 91万户,较上
-
 股票行情快报:ST金顶(600678)10月27日主力资金净卖出51.94万元 每日速递 证券之星消息,截至2026年10月27日收盘,ST金顶(600678)报收于5 39元,
-
 什么是车无忧保险 动态 车无忧保险属于车险相关的增值保障类产品,一般是保险公司或者车服机构
- 电科蓝天(688818.SH)前三季净利润1.32亿元,同比增长16.75%_热消息 格隆汇10月27日丨电科蓝天发布2026年三季报显示,公司前三季实现营业收
-
 今日快讯:亚盛医药(06855):受托人就2022年受限制股份单位计划购买20万股 智通财经APP讯,亚盛医药发布公告,于2026年10月27日,受托人就2022年
-
 今日关注:资金大幅涌入,这个方向 资金大幅涌入,这个方向
-
 泛亚微透最新公告:具身智能相关产品目前尚处于客户测试验证|精选 泛亚微透(688386 SH)发布异动公告,具身智能行业尚处于商业化早期,技
-
 桑塔纳与爱丽舍家用购车选择对比分析 桑塔纳和爱丽舍都是经典合资紧凑型家用轿车,整体皮实耐用、配件充足,
-
 库明加梦中的自己!勇士新秀伦德博格,什么水平? 库明加梦中的自己!勇士新秀伦德博格,什么水平?,库里,科尔,里克,约基
-
 老干妈“炫AI”警示:最贵的配料 是人情味|锋评 老干妈“炫AI”警示:最贵的配料是人情味|锋评,凉皮,彭勃,辣酱,配料,
- 信息:55秒以里亚洲第一人!全国游泳锦标赛:张雨霏破100蝶亚洲纪录 55秒以里亚洲第一人!全国游泳锦标赛:张雨霏破100蝶亚洲纪录,蝶泳,预
-
 爱丽舍空调风扇保险排查操作与更换完整流程 爱丽舍空调风扇分为冷凝器散热电子风扇与车内鼓风机,两组设备分别对应
- 瀚蓝环境:前三季度净利润18.46亿元,同比增长15.01% 人民财讯10月27日电,瀚蓝环境(600323)10月27日披露2026年三季报,公司
-
 轰31+12+6,感谢雄鹿截胡!练废一堆小号后,勇士捡漏库里接班人 轰31+12+6,感谢雄鹿截胡!练废一堆小号后,勇士捡漏库里接班人,库里,
- 【新要闻】海量财经 | iPhone Duo黑色256G跌破发行价 白色1T版溢价1400余元 海量财经|iPhoneDuo黑色256G跌破发行价白色1T版溢价1400余元,苹果,手机
- 每体:皇马巴萨有意波罗,热刺不放人 每日头条 每体:皇马巴萨有意波罗,热刺不放人,波罗,皇马,巴萨,热刺队,加西亚,西
-
 DYNAM JAPAN(06889.HK)股东特别大会通过飞机出售决议案-微资讯 DYNAMJAPAN(06889 HK)股东特别大会通过飞机出售决议案
-
 科目二练车总是找不到正确点位怎么办老教练来支招 点位校准方法 百事通 科目二找不到点位,大多是坐姿没有固定、看点角度有偏差、车速忽快忽慢
-
 突然发现:凡是家里有学霸的家庭,爸爸都有同一个特点,太准了 突然发现:凡是家里有学霸的家庭,爸爸都有同一个特点,太准了,学霸,育
-
 主客表现:大田主场连胜,神户客场起伏 主客表现:大田主场连胜,神户客场起伏,韩亚,浦项,川崎前锋,全北现代,
- 巴西传奇前锋大罗在皇马2:1战胜巴萨之后,盛赞穆帅影响力:正在按照自己的想法打... 巴西传奇前锋大罗在皇马2:1战胜巴萨之后,盛赞穆帅影响力:正在按照自
-
 本田雅阁价格表 选购参考_每日消息 查看本田雅阁价格表,核心答案就是先看官方指导价区间,再按燃油、混动
- 科远智慧:大家作为国产一线工控品牌共同推进自主可控替代浪潮 焦点热议 证券之星消息,科远智慧(002380)10月27日在投资者关系平台上答复投资者
-
 恒工精密(301261.SZ):截止2026年10月9日的股东总户数分别为15883 格隆汇10月27日丨恒工精密在投资者互动平台表示,根据中证登下发的股东
-
 宁德时代等在上海成立新创业投资合伙企业,出资额约15亿 宁德时代等在上海成立新创业投资合伙企业,出资额约15亿,出资额,合伙人
- 胖东来:一顾客推搡、用手臂环住员工脖颈,门店报警,顾客被罚款,公司已起诉追责 胖东来:一顾客推搡、用手臂环住员工脖颈,门店报警,顾客被罚款,公司
- 深圳光明宅地挂牌出让 竞得人可一次或分两期缴纳土地出让价款-热讯 10月27日,深圳公共资源交易中心发布公告,出让位于光明区的一块土地,
-
 每日时讯!新能源汽车怎么查违章共享新能源汽车怎么查违章 查询渠道说明 新能源汽车怎么查违章,自有新能源车辆可以通过交管12123APP、车管所窗
-
 分子之心MMDesign完成跨靶点、跨模态系统性验证 分子之心MMDesign完成跨靶点、跨模态系统性验证,抗体,序列,膜蛋白,特异
- 同居14年没名分,高秀敏的遗产,他为何一分没要 同居14年没名分,高秀敏的遗产,他为何一分没要,范伟,卖拐,李萱,小品,
-
 场均3.3分!冠军三连败!五首轮代价!尼克斯值得吗? 焦点快看 场均3 3分!冠军三连败!五首轮代价!尼克斯值得吗?,史密斯,布里奇斯,
-
 奇瑞电动汽车有哪些 热门车型盘点 奇瑞电动汽车可以按“纯电代步、家用纯电、个性纯电、插电混动新能源”
-
 日韩股市收盘,双双大涨;日经225涨超1000点 27日,日韩股市收盘双双大涨。日经225指数收涨1 73%,报63268 37点,涨
-
 上市银行首份三季报出炉,基金经理解读来了,四季度行情怎么看? 每日速讯 上市银行首份三季报出炉,基金经理解读来了,四季度行情怎么看?
-
 生意社:2026年10月27日河南新乡亨利纸业废纸收购价格上调|每日观点 2026年10月27日河南新乡亨利纸业,A级废纸箱收购价格呈现调整,废纸收
-
 李宁(02331)涨近5% 机构指潜在特别股息可成短期催化剂|报资讯 金吾财讯|李宁(02331)早盘股价上扬,午后维持高位,最新涨4 98%,报1
- 喷油泵的类型 常见结构形式 喷油泵的类型可以按结构形式分成直列式喷油泵、分配式喷油泵、单体喷油
-
 固态电池里的两块固体差了点什么:芯培森的一次界面模拟 全固态电池把液态电解液换成固体,也把一个此前由流体自动完成的问题
-
 新华健康 | 喝黑咖啡真的能减肥吗? 减肥,似乎是人们永远热衷的话题。不少打着“燃脂”“轻松瘦”等宣传语
- 喀什经济特区 发展优选地 喀什经济特区是面向区域发展、产业合作、商贸流通、文旅体验和生活服务
-
 火箭再胜老鹰,乌度卡继续变阵!主控回归,谢泼德重回2阵,饼皇升任第2中锋 火箭再胜老鹰,乌度卡继续变阵!主控回归,谢泼德重回2阵,饼皇升任第2
-
 巴萨九连胜全是假象?旧病重演遭绝杀,皇马这底牌才刚亮 巴萨九连胜全是假象?旧病重演遭绝杀,皇马这底牌才刚亮,欧冠,巴萨,皇
-
 今日热闻!曼联计划明年卖B费,再讽卡里克已难和解!阿莫林欲邀其转会AC米兰 曼联计划明年卖B费,再讽卡里克已难和解!阿莫林欲邀其转会AC米兰,曼联
-
 快报:油压异常是什么原因 油压状态速查 油压状态出现变化时,多数与信号采集、供油回路、控制阀响应、油品温度
- 骑士险胜!哈登22+4+9,赛后哈登和森林狼球员逐一拥抱,又和米切尔一起接受采访_焦... 骑士险胜!哈登22+4+9,赛后哈登和森林狼球员逐一拥抱,又和米切尔一起
- 今日讯!天齐锂业绩后涨超3% 前三季度归母净利润同比增超30倍 天齐锂业绩后涨超3%前三季度归母净利润同比增超30倍
-
 PriceSeek提醒:10月26日国内纯碱库存环比大幅下降|焦点报道 10月26日,周初国内纯碱库存136 89万吨,环比上周减少11 09%,其中轻质
热门资讯
- 固态电池里的两块固体差了点什么:芯培森的一次界面模拟 全固态电池把液态电解液换成固体,...
-
 设计确认再操作|在张小野,一次放心的纹眉从“当面拆封”开始 半永久纹眉的色料要在皮肤里停留一...
-
 上新风向标,抖音商城双 11 年度新品必买榜出炉 双11大促正酣,抖音商城发布2026年...
-
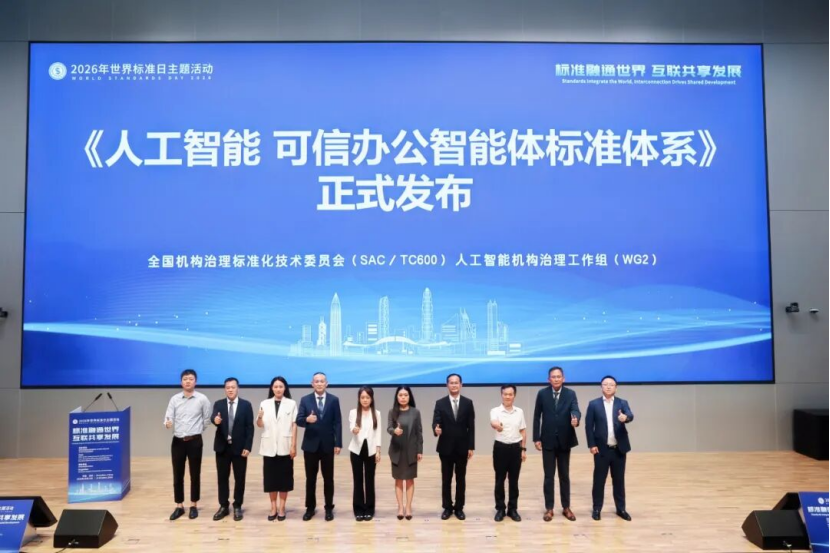 《人工智能可信办公智能体标准体系》发布,销售易再担标准制定者 2026年10月13日,腾讯旗下CRM销售...
观察
图片新闻
- 库明加梦中的自己!勇士新秀伦德博格,什么水平? 库明加梦中的自己!勇士新秀伦德博...
- 恒工精密(301261.SZ):截止2026年10月9日的股东总户数分别为15883 格隆汇10月27日丨恒工精密在投资者...
- 巴萨九连胜全是假象?旧病重演遭绝杀,皇马这底牌才刚亮 巴萨九连胜全是假象?旧病重演遭绝...
- 今日讯!天齐锂业绩后涨超3% 前三季度归母净利润同比增超30倍 天齐锂业绩后涨超3%前三季度归母净...
精彩新闻
-
 国产纯电动汽车游侠 纯电出行技术指南 国产纯电动汽车游侠的核心答案是:...
-
 每日报道:中海油田服务(02883.HK)早盘跌超4% 中海油田服务(02883 HK)早盘跌超4...
-
 NBA凯尔特人134-99公牛,最佳球员不是乔治塔图姆,鸭王打疯了 NBA凯尔特人134-99公牛,最佳球员...
- 设计确认再操作|在张小野,一次放心的纹眉从“当面拆封”开始 半永久纹眉的色料要在皮肤里停留一...
-
 最资讯丨中金公司公告!重大资产重组,完成交割 10月26日,中金公司发布公告称,公...
-
 10月26日动力煤CCI指数环比下降 今日播报 10月26日,动力煤CCI指数:5500大...
-
 挂一档后如何切换到空挡 新手说明-焦点速递 挂一档后切换到空挡,核心操作是踩...
-
 我发现,命好的孩子,都有一个共性 曾在公园看到这样一幕。
- 上新风向标,抖音商城双 11 年度新品必买榜出炉 双11大促正酣,抖音商城发布2026年...
- 隆鑫通用Q3净利转正 无极出口提速驱动盈利修复 CFi CN讯:数据显示,隆鑫通用202...
-
 蜂蜜为什么会结晶?结晶是怎么形成的?结晶蜂蜜还能吃吗? 蜂蜜结晶是葡萄糖从过饱和溶液中自...
-
 焦点信息:2027考研或将成为“上岸率最高一年”?机构统计人数255万,预测报名人数... 我表妹前年考研,报了个211,初试...
- 楚江新材:融资净买入9.06万元,融资余额8.86亿元 交易所最新数据显示,楚江新材于20...
-
 今日热门!合康新能:融资净买入347.76万元,融资余额2.35亿元 交易所最新数据显示,合康新能于20...
-
 快资讯:交管部门在车上安装的电子牌有什么作用 功能说明 交管部门在车上安装的电子牌,也常...
-
 深交所首笔债券ETF质押式协议回购交易完成 每日播报 10月26日,科创债ETF嘉实(嘉实中...
- 重庆错峰限行时间及范围是不能通行吗 错峰通行说明 重庆错峰通行,是指在规定的错峰时...
-
 【新要闻】主场输掉国家德比,巴萨却仍居西甲榜首? 主场输掉国家德比,巴萨却仍居西甲...
-
 金球奖奖项汇总:巴萨夺6大奖 亚马尔科帕奖3连庄 巴黎获最佳俱乐部 金球奖奖项汇总:巴萨夺6大奖亚马...
-
 丰塞卡:面对巴黎我们踢得不错,但实力差距决定了比赛_每日讯息 丰塞卡:面对巴黎我们踢得不错,但...
-
 小型汽车超速 10% 不到 20% 扣分吗 记分规则说明 小型汽车超速10%不到20%,需要按照...
-
 无对抗倒地捂膝,魔术赢球却折了后场核心 无对抗倒地捂膝,魔术赢球却折了后...
- 热文:马格德堡主帅:对阵拜仁要脚踏实地,别抱不切实际幻想 马格德堡主帅:对阵拜仁要脚踏实地...
-
 92% 概率盈利超预期,微策略(MSTR.US) 财报引爆做多预期 据WoofunAI消息,微策略(MSTR US)...
-
 嘉里建设(00683.HK)获执行董事郭孔华增持4.5万股 格隆汇10月26日丨根据联交所最新权...
- 中金公司(03908.HK)发布公告,将派发2026年6月30日止六个月中期股息每10股2.6元-前沿资讯 中金公司(03908 HK)发布公告,将...
-
 微动态丨北京小车指标摇号系统查询方法是什么 官方查询教程 北京小车指标摇号系统查询,主要是...
-
 内维尔:我早就说过不能让卡里克转正,曼联应该请世界级教练 内维尔:我早就说过不能让卡里克转...
-
 欧股涨幅扩大 德国DAX30指数涨超1%|每日观点 【欧股涨幅扩大德国DAX30指数涨超1...
-
 宏昌科技(301008.SZ)前三季净利润7387.99万元,同比增长193.31%-新视野 格隆汇10月26日丨宏昌科技发布2026...
- 科三补考可以自己约考不经过驾校吗 自主约考说明 科三补考是可以在交管12123APP自主...
-
 华厦眼科中期分配:拟每10股派发现金红利1元|前沿热点 10月26日,华厦眼科(301267)发布...
-
 国新健康: 关于调整公司组织架构的公告 今日播报 国新健康:关于调整公司组织架构的公告
-
 每日快讯!成都驾考新规在费用方面有哪些调整 收费项目说明指南 成都驾考新规在费用方面主要区分车...
-
 姆巴佩116场轰100球!皇马队史百球榜排第5 姆巴佩116场轰100球!皇马队史百球...
-
 动态:詹姆斯:博纳今晚表现太棒了 他的活力和拼搏精神对球队大有裨益 詹姆斯:博纳今晚表现太棒了他的活...
- 每体:加维巴萨首秀来首次无缘国家德比,遭弗里克战术弃用 每体:加维巴萨首秀来首次无缘国家...
- 买新车验车的步骤以及提车注意事项 完整实操指南 每日焦点 买新车验车的步骤以及提车注意事项...
- 睿能科技振幅15.55%,2机构龙虎榜上净卖出1.11亿元-最新快讯 睿能科技(603933)今日下跌2 72%,...
-
 [快讯]恒兴股份公布2026年半年度分红方案预案 CFi CN讯:恒兴股份(股票代码:9...
-
 通讯!卡拉格:埃梅里可以掌管维拉大多数事务,曼联新主帅也要这样 卡拉格:埃梅里可以掌管维拉大多数...
-
 观天下!卡西利亚斯改口:皇马表现很好,穆里尼奥的战术安排非常出色 卡西利亚斯改口:皇马表现很好,穆...
-
 奥比中光:第三季度净利润同比下降32.63%|实时焦点 奥比中光(688322 SH)公告称,第三...
- 高速公路 etc 卡办理费用是多少 ETC 卡办理收费说明 高速公路etc卡办理费用没有全国统...
-
 亚锦赛男单决赛逆转国乒新秀李天阳夺冠,张本智和赛后回应:第二局追到9分后越来越... 亚锦赛男单决赛逆转国乒新秀李天阳...
-
 热点!曼联新帅头号热门浮出水面 曼联新帅头号热门浮出水面,曼联,纽...
- 简讯:德甲前7轮0球0助,马特乌斯:当队长增加了昂达夫的心理负担 德甲前7轮0球0助,马特乌斯:当队...
-
 金新农:截止2026年10月20日的股东户数为50302户 证券之星消息,金新农(002548)10月...
-
 违章代码 153100 是什么意思 代码释义说明|看热讯 违章代码153100属于交通违法代码,...
-
 视点!仅剩10天时间!开拓者仍未执行杨瀚森第3年合同,第2赛季首次被弃 仅剩10天时间!开拓者仍未执行杨瀚...