高盛:潍柴动力AIDC发电业务有望成为核心增长引擎 维持“买入”评级 目标价55.5港元 快消息
来源:财联社 时间:2026-10-26 17:09:31
 【资料图】
高盛发布研报称,潍柴动力正转型发展AIDC发电业务,预计该业务将成为公司核心纯利增长引擎,并于2027年贡献约50%的纯利。该行维持“买入”评级,H股目标价为55.5港元。
- 高盛:潍柴动力AIDC发电业务有望成为核心增长引擎 维持“买入”评级 目标价55.5... 高盛发布研报称,潍柴动力正转型发展AIDC发电业务,预计该业务将成为公
-
 长三角前三季度经济数据出炉,浙江GDP增速领跑!江苏垫底 10月26日上午,随着安徽、浙江前三季度经济数据相继公布,长三角整体经
-
 么建斌获批担任河北灵寿农商行副行长 么建斌获批担任河北灵寿农商行副行长
-
 德容伤愈复出助巴萨,中场控制力迎关键转机 德容伤愈复出助巴萨,中场控制力迎关键转机,巴萨,诺坎普,弗里克,洛佩斯
-
 【播资讯】宇树科技,一度涨超9%,攀至A股第五高价股 宇树科技,一度涨超9%,攀至A股第五高价股
-
 10月23日动力煤CCI指数环比持平 10月23日,动力煤CCI指数:5500大卡,1040元 吨(0);5000大卡,937元
-
 最新快讯!测绘股份(300826.SZ)发布前三季度业绩,归母净亏损102.14万元 智通财经APP讯,测绘股份发布2026年三季度报告,前三季度,公司实现营
-
 科目二考试内容及合格标准是什么 C1 场地考试细则 精彩看点 C1科目二现行考试一共5个项目,总分100分,80分及以上为合格,考试由车
- 高盛:潍柴动力AIDC发电业务有望成为核心增长引擎 维持“买入”评级 目标价55.5... 高盛发布研报称,潍柴动力正转型发展AIDC发电业务,预计该业务将成为公
-
 报道:福安药业:前三季度净利润同比减少25.41% 南财智讯10月26日电,福安药业发布三季度报告,前三季度公司实现营业收
-
 渝是哪个省的车牌渝是哪里的车牌 号牌归属说明 焦点快播 渝是哪个省的车牌渝是哪里的车牌,渝并不是省份简称,渝是重庆市的机动
-
 热点聚焦:PriceSeek提醒:玖龙纸业泉州厂上调废纸收购价格 2026年10月26日福建泉州玖龙纸业,A级废黄纸价格呈现调整,废纸收购价
- 长三角前三季度经济数据出炉,浙江GDP增速领跑!江苏垫底 10月26日上午,随着安徽、浙江前三季度经济数据相继公布,长三角整体经
-
 63比81惨败日本!中国女篮再遭打击:亚俱杯丢冠无缘冲击3连冠!-快讯 63比81惨败日本!中国女篮再遭打击:亚俱杯丢冠无缘冲击3连冠!,四川队
-
 桃李不言下自成蹊是什么意思?它的用法是什么? 桃李不言,下自成蹊‌指桃树李树不会说话,但因其花果美好,人
-
 消息!惠州的车牌号是粤开头的哪个字母 粤牌地市编码说明 惠州的车牌号是粤L,广东省号牌统一以粤作为省份简称,后面搭配字母区
-
 【快播报】蛋糕怎么做 蛋糕的做法?具体咋操作?新手注意啥? 在家做蛋糕最简单是电饭锅版‌,只要鸡蛋、面粉和牛奶就能搞定
-
 山西焦煤:截至2026年10月20日,公司股东户数为129186-速看料 证券之星消息,山西焦煤(000983)10月26日在投资者关系平台上答复投资者
-
 焦点!温氏股份猪业承压鸡业回暖 成本下探盈利拐点临近 CFi CN讯:数据显示,温氏股份2026年前三季度营收721 97亿元,同比降4
- 么建斌获批担任河北灵寿农商行副行长 么建斌获批担任河北灵寿农商行副行长
-
 今日热讯:生意社:10月26日华鲁恒升异辛醇价格上涨 10月26日,山东华鲁恒升集团年产20万吨异辛醇,装置正常开工,异辛醇出
-
 今日热讯:如何查询北京汽车摇号有没有中过 指标历史结果查询指南 查询北京汽车摇号有没有中过,登录北京市小客车指标调控管理信息系统,
-
 焦点报道:图片故事丨他把自己唱成“光” 文忠杰在贵阳市南明区一酒吧演唱歌曲(10月16日摄)。2007年9月,文忠
-
 二手大众宝来多少钱 价格参考选购指南 二手大众宝来多少钱常见参考区间大约在3万到8万,家用主流车源通常在3
-
 开局3连胜!灰熊力克国王成头号黑马 杰罗姆31+6拉文37分 热头条 开局3连胜!灰熊力克国王成头号黑马杰罗姆31+6拉文37分,布泽尔,萨博尼
- 德容伤愈复出助巴萨,中场控制力迎关键转机 德容伤愈复出助巴萨,中场控制力迎关键转机,巴萨,诺坎普,弗里克,洛佩斯
-
 街超进行时:黄浦两支队伍完成首秀 街超进行时:黄浦两支队伍完成首秀,黄浦,足球,上海街,上海市,南外滩,街
-
 SK海力士与三星电子将于本周公布第三季度业绩_快讯 【SK海力士与三星电子将于本周公布第三季度业绩】据报道,SK海力士与三
- 个人车辆违章扣分不扣钱如何处理 只记分违法处理指南 个人车辆违章只扣分不罚款,也就是该条交通违法仅做记分处罚,没有罚款
-
 讯息:新股板块休整充分 配置窗口期悄然开启 CFi CN讯:数据显示,2025年以来上市的沪深新股上周平均涨1 2%,仅48 7
- 丽珠医药早盘涨超10% 大手笔分红且制定未来三年股东回报规划 热点栏目自选股数据中心行情中心资金流向模拟交易客户端丽珠医药早盘涨
- 【播资讯】宇树科技,一度涨超9%,攀至A股第五高价股 宇树科技,一度涨超9%,攀至A股第五高价股
-
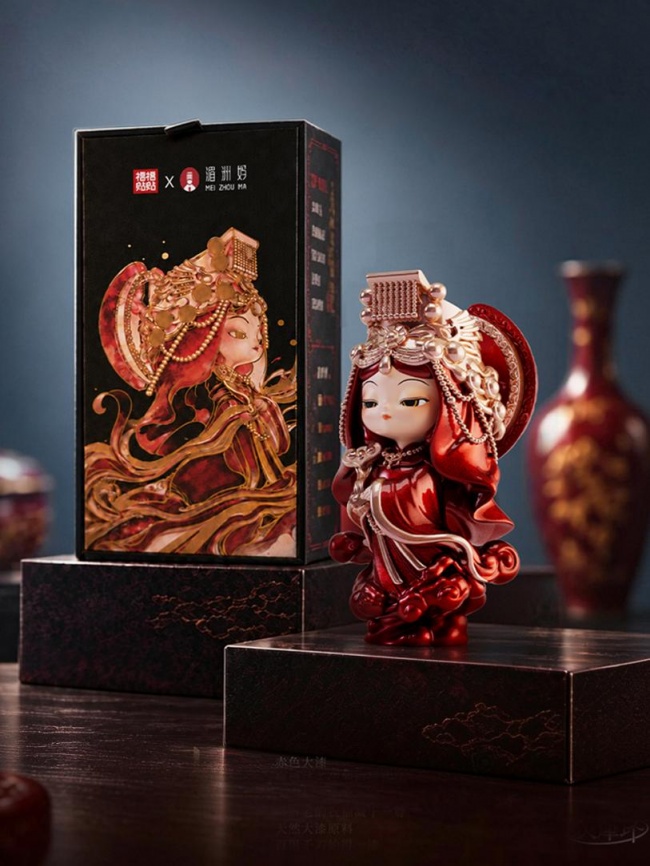 轩辕弘艺联名 "福福贴贴”打造「大漆妈祖」典藏力作 当八千年大漆工艺与千年妈祖信仰在潮玩载体上相遇,会碰撞出怎样的
-
 驾照照片尺寸要求驾照照片要求 证件照规范说明 驾照证件照标准尺寸为一寸,规格是32mm×22mm,底色要求为白色,属于驾
-
 焦点速读:顺其自然水到渠成的意思是什么? 顺其自然水到渠成的意思是什么?在快节奏的当下,“内卷”“焦虑”成为
-
 原神苹果在哪里采集?苹果采集位置 原神苹果在哪里采集?苹果采集位置的实用指南近期原神4 4版本海灯节活
-
 ps图层蒙版怎么用?PS图层蒙版用法 ps图层蒙版怎么用?PS图层蒙版用法的文章在“AI绘图取代设计师”的热议
-
 魔兽世界奥金尼钥匙怎么得到?奥金尼钥匙获取 魔兽世界奥金尼钥匙怎么得到?老玩家私藏的获取攻略全解析最近《魔兽世
-
 电脑桌面背景老是自动换怎么更改?桌面背景修改 焦点讯息 电脑桌面背景老是自动换怎么更改?桌面背景修改的文章电脑桌面是每天打
-
 研招网手机怎么登录?研招网登录方法 研招网手机怎么登录?研招网登录方法的实用指南每年考研报名、成绩查询
-
 灵翼龙卵怎么获得?灵翼龙卵获取 灵翼龙卵怎么获得?灵翼龙卵获取全攻略提到《魔兽世界》怀旧服的经典坐
-
 WOW中阴谋之书任务怎么做?阴谋之书攻略 WOW中阴谋之书任务怎么做?阴谋之书攻略作为《魔兽世界》(以下简称WOW
-
 动态:穆帅彰显格局,将皇马2:1战胜巴萨功劳归功于皇马球员,还记挂伤员阿森西奥 穆帅彰显格局,将皇马2:1战胜巴萨功劳归功于皇马球员,还记挂伤员阿森
-
 每日看点!环城绿道乐享全民健身 10月25日,徒步大会鸣笛启程。当日2026石家庄环城绿道徒步大会启幕吸引
-
 焦点快播:港股异动 | 海致科技集团(02706)涨超6% 获基石投资者自愿延长禁售期... 智通财经APP获悉,海致科技集团(02706)涨超6%,截至发稿,涨6 16%,报3
- 10月23日动力煤CCI指数环比持平 10月23日,动力煤CCI指数:5500大卡,1040元 吨(0);5000大卡,937元
-
 冠道15t动力口碑 日常驾驶体验 冠道15t动力口碑整体更偏向日常实用取向,适合看重起步顺畅、通勤舒适
-
 围棋有多少颗棋子 围棋的棋子有多少颗?-焦点资讯 一副标准围棋共有‌361 颗棋子‌,其中黑子 181 颗、白
-
 win键是哪个键 win键在键盘上的位置?怎么找最快? Win 键就在键盘左下角‌,键帽上印着 Windows 徽标(四个方块
-
 马斯克唱衰新云厂商:200余家相关公司面临生存危机|新资讯 马斯克唱衰新云厂商:200余家相关公司面临生存危机,新云,算力,gpu,埃隆
- 继续教育学分怎么查询?学分查询方法|每日头条 继续教育学分怎么查询?一文搞定所有查询方法“评职称卡学分?”“继续
-
 在word中如何用制表位?Word制表位使用 在word中如何用制表位?Word制表位使用指南做简历排版、论文目录对齐时
-
 如何使用360安全卫士测试网速?360测网速方法 如何使用360安全卫士测试网速?360测网速方法的实用指南刷视频时频繁卡
-
 下划线快捷键是哪个?下划线快捷键 最资讯 下划线快捷键是哪个?一文搞定办公排版痛点职场人做PPT汇报、学生党写
-
 当前热门:电容麦是啥?电容麦和普通麦有什么区别? 电容麦是啥?电容麦和普通麦有什么区别?当下直播带货、自媒体配音、线
-
 今日热闻!丰田奕泽独特车辆特点详解 丰田奕泽是丰田旗下小型SUV,核心独特特点集中在TNGA架构底盘设计、动
热门资讯
- 轩辕弘艺联名 "福福贴贴”打造「大漆妈祖」典藏力作 当八千年大漆工艺与千年妈祖信仰在...
-
 从好服务到好生意,抖音生活服务解读本地服务与亲子教培增长新路径 2026年10月21日,“悦享生活 遇见...
-
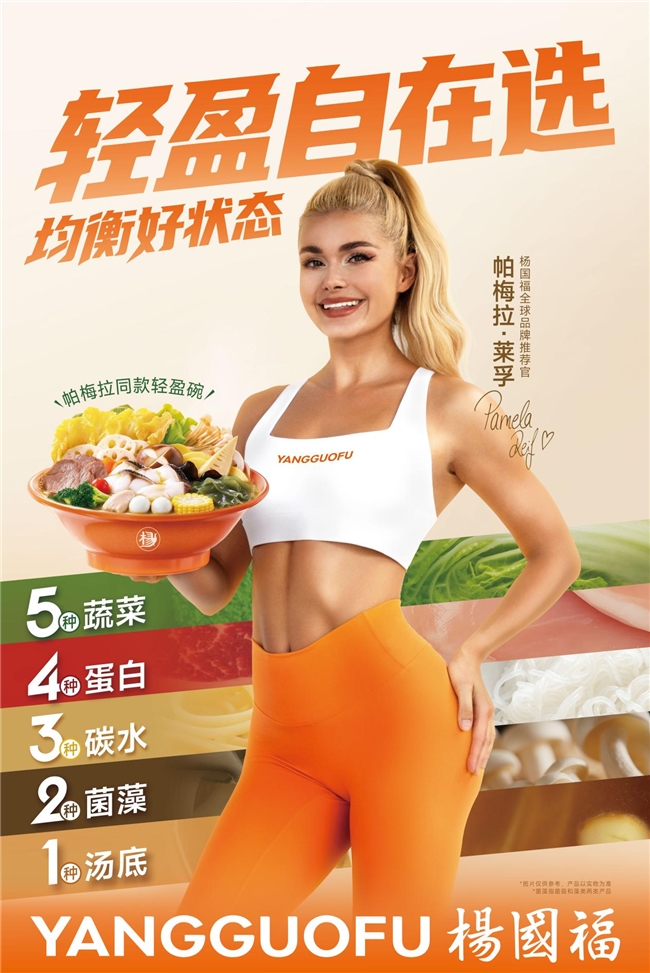 杨国福集团健康战略全面升级 帕梅拉·莱孚出任全球品牌推荐官 10月23日,杨国福集团正式宣布健康...
-
 北大医学—生命说游学营,把慢病管理“玩”出新高度 “道理都懂,就是做不到”——这是...
观察
图片新闻
- 报道:福安药业:前三季度净利润同比减少25.41% 南财智讯10月26日电,福安药业发布...
- 焦点!温氏股份猪业承压鸡业回暖 成本下探盈利拐点临近 CFi CN讯:数据显示,温氏股份202...
- 街超进行时:黄浦两支队伍完成首秀 街超进行时:黄浦两支队伍完成首秀...
- 讯息:新股板块休整充分 配置窗口期悄然开启 CFi CN讯:数据显示,2025年以来...
精彩新闻
-
 焦点快播:机构风向标 | 华瓷股份(001216)2026年三季度已披露前十大机构累计持仓占比65.59% 2026年10月26日,华瓷股份(001216...
-
 水准仪的使用方法,水准仪使用教程_消息 水准仪的使用方法,水准仪使用教程...
-
 阿尔卑斯的含义是什么意思?阿尔卑斯寓意 阿尔卑斯的含义是什么意思?阿尔卑...
-
 当前关注:MPOA:马来西亚10月1-20日毛棕榈油产量环比增加6% 【MPOA:马来西亚10月1-20日毛棕榈...
-
 当前看点!金石亚药:公司药钙目前持续稳定供货 【金石亚药:公司药钙目前持续稳定...
- ISG 汽车发电机工作原理与系统运行详解|快资讯 结论先行ISG汽车发电机本质是集成...
-
 观焦点:华泰证券A股策略:情绪出清下关注超跌反弹 人民财讯10月26日电,华泰证券发布...
-
 评论|以“刀”为引,帮陌生人叩开读城之门 评论|以“刀”为引,帮陌生人叩开...
-
 达成皇马生涯百球里程碑,姆巴佩赛后获赠纪念球衣 达成皇马生涯百球里程碑,姆巴佩赛...
-
 宁波鄞州区白鹤街道大通 G50 授权 4S 店地址查询指南 热头条 宁波鄞州区白鹤街道大通G50授权4S...
-
 费布鲁亨:我们开局给了对手太多机会,早早就陷入了被动 费布鲁亨:我们开局给了对手太多机...
-
 招商策略:物理AI有望成为重要增长方向,为算力需求提供新增量 人民财讯10月25日电,招商策略研报...
-
 海南小客车摇号查询方式是什么 官方查询指南 海南小客车摇号查询方式主要是通过...
- 洁美科技(002859.SZ):第三季度净利润8552.96万元 同比增长10.46% 格隆汇10月25日丨洁美科技发布2026...
-
 视焦点讯!新劲刚(300629.SZ):前三季度净利润同比增长317.21%至4683.66万元 ,格隆汇
-
 每日热议!南阳车辆违章查询系统官方入口 交管官方查询渠道说明 南阳车辆违章查询系统官方入口主要...
-
 茂化实华:前三季度净亏约2245.54万元,同比减亏76.04% 茂化实华:前三季度净亏约2245 54...
-
 泰胜风能2026年前三季度净利润同比下降超九成 上证报中国证券网讯(记者何奎)10...
- 免检车申领检验标志是什么意思 六年免检业务解读 免检车申领检验标志,指符合免检政...
-
 光迅科技(002281.SZ):前三季度净利润增长78.65%至12.84亿元 格隆汇10月25日丨光迅科技发布2026...
-
 我爱我家前三季度净利润同比增长155.4% 10月25日,我爱我家(000560)发布20...
-
 上海高架外牌限行时间 2023 高峰通行管理细则-今日播报 上海高架外牌限行时间2023针对外省...
- 掘金主帅:布拉齐尔的表现非常出色 也希望大家能对他多一些耐心 掘金主帅:布拉齐尔的表现非常出色...
-
 新轩逸美观改装方案解析 新轩逸主打家用简约流畅的车身造型...
-
 焦点快报!华鑫股份控股股东可能有变:仪电集团酝酿股份转让,下周一A股已有3家公司停牌 10月25日星期日,华鑫股份(600621...
- 44岁林依晨称“生完孩子痛经基本消失”,去年刚生下第二个孩子;生育能缓解痛经?... 44岁林依晨称“生完孩子痛经基本消...
-
 西班牙国家德比姆巴佩将大放异彩?前6场6球,效率远高C罗同期 西班牙国家德比姆巴佩将大放异彩?...
-
 驾照可以先考科二再考科一吗 考试顺序说明_聚焦 按照现行驾考规定,驾照考试需要按...
-
 就在今天!罗伯特森保持了61年的NBA纪录被打破了 每日讯息 就在今天!罗伯特森保持了61年的NB...
-
 可以自己安装 方法简单清晰 可以自己安装,适合大多数标准安装...
- 切尔西乌龙红牌0-1热刺,德比夜荒诞制胜引热议|新资讯 切尔西乌龙红牌0-1热刺,德比夜荒...
-
 0胜3负!正负值-54!热火到底输在哪里?-重点聚焦 0胜3负!正负值-54!热火到底输在...
-
 纳萨里奥:我身体无碍,很荣幸连续3年被评为队内最佳球员 焦点速讯 纳萨里奥:我身体无碍,很荣幸连续...
-
 尼桑阳光多少钱 价格参考 每日速讯 尼桑阳光多少钱,一般要看地区、年...
-
 焦点速递!苏试试验Q3净利增6.5% 毛利率升2.55pct 新域布局加速 CFi CN讯:数据显示,苏试试验202...
-
 焦点简讯:营口机动车违章查询系统入口 官方查询渠道 营口机动车违章查询系统主要使用全...
- 看点:粤 l 是广东哪个城市的车牌号 车牌归属地说明 粤L是广东省惠州市的机动车号牌代...
-
 婚姻里最扎心的真相:为什么很多女人,无论怎么过都觉得自己吃亏 婚姻里最扎心的真相:为什么很多女...
- 半全场分析:桑德兰开局占优,全场平局要不要防? 半全场分析:桑德兰开局占优,全场...
- 今日热文:没想到,陈建州突发心梗紧急送医还没一个月,他竟再迎一大噩耗 没想到,陈建州突发心梗紧急送医还...
- 汽车除雾标识是什么 轻松识别除雾按钮 今日播报 汽车除雾标识是车内用于开启车窗除...
-
 科目一考试的及格分数是多少 合格标准说明 首段核心结论:科目一考试满分100...
- 安徽某985疑因女生宿舍保护隐私诉求,未经通知便突击给男生宿舍贴遮光膜,遭男生反对 安徽某985疑因女生宿舍保护隐私诉...
-
 济南车辆限号外地车怎么规定 通行规则说明 济南对外地号牌机动车执行和本地号...
-
 001半全场:悉尼与阿德莱德的半场密码,澳超不只看最后10分钟 001半全场:悉尼与阿德莱德的半场...
-
 即时:自己不夺冠,凭什么决定别人捧杯?末轮这场球,蓉城的命攥在泰山脚下 自己不夺冠,凭什么决定别人捧杯?...
-
 意媒丨米兰遭遇大面积伤病潮-头条 意媒丨米兰遭遇大面积伤病潮,希拉,...
-
 武汉限行外地车限行吗中秋节 通行规则说明 新动态 武汉限行外地车在中秋节期间,以武...
-
 焦点资讯:新交通法扣分最新规定是什么 记分标准说明 新交通法扣分最新规定核心依据是道...
-
 老来得子是种怎样的体验?网友:36岁生了个二胎都精疲力尽 老来得子是种怎样的体验?网友:36...